Retrospectiva Pieței Imobiliare Rezidențiale din România: O Analiză Exhaustivă a Ciclului 2023–2025 și Perspective Strategice pentru 2026
Cuprins
Sumar Executiv
Piața imobiliară rezidențială din România a traversat, în intervalul 2023–2025, una dintre cele mai complexe și dinamice perioade din istoria sa recentă, caracterizată printr-o reziliență remarcabilă în fața unui cumul de factori de stres economici și legislativi. Într-un climat dominat de inflație persistentă, costuri ridicate de finanțare și schimbări fiscale dese, greu de anticipat, sectorul nu doar că a evitat o contracție severă, dar a înregistrat noi maxime istorice în ceea ce privește prețurile de tranzacționare și volumele de vânzări în anumite ferestre de oportunitate.
Această analiză retrospectivă își propune să ofere o radiografie completă, bazată pe date, a evoluției pieței, disecând mecanismele care au stat la baza creșterilor de prețuri, analizând impactul politicilor fiscale (în special modificările succesive ale TVA) și oferind o perspectivă fundamentată asupra a ceea ce ne rezervă anul 2026. Vom explora nu doar ce s-a întâmplat, ci de ce s-a întâmplat și cum aceste evenimente vor modela viitorul locuirii în România. De la dominația continuă a Clujului în topul prețurilor, la renașterea Brașovului și complexitatea pieței bucureștene, raportul acoperă fiecare fațetă a ecosistemului imobiliar.
Capitolul 1: Contextul macroeconomic și fundamentele pieței (2023-2025)
Pentru a înțelege evoluția imobiliară, este imperativ să analizăm mai întâi tabloul macroeconomic pe care s-a suprapus activitatea de tranzacționare. Perioada 2023-2025 nu a fost una liniară, ci marcată de șocuri succesive și de o adaptare continuă a consumatorului român la o nouă realitate economică.
1.1. Inflația și Puterea de Cumpărare: O Relație Tensionată
Inflația a fost principalul actor macroeconomic al acestei perioade. După vârfurile alarmante din 2022, când rata inflației a atins 13,8%, anii următori au adus o temperare treptată, dar costul vieții a rămas ridicat. În 2023, inflația a coborât spre 10,4%, iar în 2024 a ajuns la 5,3%, pentru ca finalul anului 2025 să ne găsească cu un indice al prețurilor de consum în jurul valorii de 5,1%.
Această dinamică a avut un efect dual asupra pieței imobiliare. Pe de o parte, inflația a erodat puterea de cumpărare a veniturilor disponibile, făcând economisirea pentru avans mult mai dificilă pentru gospodăriile cu venituri medii. Pe de altă parte, a acționat ca un catalizator puternic pentru investiții. Românii, istoric atașați de proprietate ca formă de tezaurizare, au privit achiziția de imobile ca pe singura modalitate viabilă de a-și proteja economiile de deprecierea monetară. Această mentalitate de "safe haven" (refugiu de siguranță) a susținut cererea chiar și atunci când indicatorii de accesibilitate s-au deteriorat.
Prognozele FMI și ale Comisiei Europene pentru 2025 și 2026 indică o creștere economică a României între 2,5% și 3,7%, sugerând că, deși ritmul este moderat, economia nu se află în recesiune, ceea ce oferă un suport fundamental cererii de locuințe.
1.2. Încrederea Consumatorului: Între Prudență și Oportunitate
Încrederea consumatorilor a suferit fluctuații majore. Rapoartele Colliers indică faptul că România a intrat în 2025 într-o fază de "moderare", cu o scădere accentuată a încrederii consumatorilor, cea mai abruptă din ultimii 15 ani, exceptând șocul pandemic. Această deteriorare a sentimentului a fost alimentată de incertitudinea politică, discuțiile interminabile despre modificările fiscale și o încetinire a pieței muncii.
Totuși, comportamentul tranzacțional a contrazis adesea sondajele de opinie. Deși declarativ pesimiști, cumpărătorii au acționat pragmatic. Atunci când legislația a oferit ferestre de oportunitate (cum a fost cazul înainte de majorarea TVA), piața a reacționat exploziv. Aceasta demonstrează că nevoia de locuire și apetitul investițional au prevalat asupra sentimentului general de incertitudine.
Capitolul 2: Costul banilor și creditarea
Piața imobiliară este indisolubil legată de piața creditului. Anii 2023-2025 au fost definiți de dobânzi care au testat limitele de suportabilitate ale debitorilor, transformând structura tranzacțiilor.
2.1. Evoluția Indicilor de Referință: IRCC și ROBOR
Tranziția de la perioada banilor ieftini la o perioadă de dobânzi stabilizate la niveluri înalte a fost brutală. Dacă în 2021 vorbeam de indici sub 2%, finalul lui 2025 ne găsește într-o paradigmă complet diferită.
Datele arată că IRCC s-a stabilizat în intervalul 5,68% - 6,06% pe parcursul anilor 2024-2025, în timp ce ROBOR 3M a oscilat în jurul a 6,03% - 6,14% la final de an.
Acest nivel al indicilor, la care se adaugă marja fixă a băncii (uzual între 2% și 2,5%), a dus dobânzile finale pentru creditele noi la valori de 8-9%. Un astfel de cost a redus drastic capacitatea de îndatorare a populației. Ratele lunare au crescut cu 50-70% față de simulările din 2021 pentru aceeași sumă împrumutată, eliminând de pe piață o categorie largă de cumpărători marginali.
2.2. Impactul asupra Structurii Tranzacțiilor
Consecința directă a dobânzilor mari a fost o schimbare în profilul cumpărătorului. Piața a devenit dominată de:
- Cumpărătorii "Cash": Cei cu lichidități disponibile, care au tranzacționat pentru a proteja banii de inflație.
- Cumpărătorii cu avans mare: Cei care accesează credite mici, de completare, fiind mai puțin sensibili la fluctuațiile de dobândă.
- Investitorii profesionali: Care calculează randamentele în comparație cu costul capitalului.
În pofida costurilor, creditarea nu a înghețat. Datele BNR indică faptul că stocul creditelor pentru locuințe a atins 110,2 miliarde RON la finalul lui 2024, o creștere de 4,2% față de anul anterior. Interesant este că ponderea creditelor în RON a ajuns la 88,8%, semn că riscul valutar a fost eliminat din bilanțurile gospodăriilor, dar a fost înlocuit de riscul de rată a dobânzii.
2.3. Programul Noua Casă
Impactul programului "Noua Casă" s-a diminuat semnificativ. Plafonul de garanții a rămas neschimbat, în timp ce prețurile locuințelor au crescut. Mai mult, majorarea TVA a lovit direct în publicul țintă al acestui program: tinerii care cumpără prima locuință și care sunt cei mai sensibili la preț. Faptul că prețul final al locuințelor a crescut din cauza TVA-ului, dar plafonul de creditare a rămas fix, a însemnat că beneficiarii au trebuit să acopere diferența din surse proprii, ceea ce pentru mulți a fost imposibil.
Capitolul 3: Șocul fiscal și legislativ, cu TVA-ul ca factor decisiv
Dacă inflația și dobânzile au fost factori de piață, modificările fiscale au reprezentat șocuri exogene care au distorsionat artificial cererea și oferta. "Saga" TVA-ului a fost, fără îndoială, cel mai dezbătut subiect al perioadei 2024-2025.
3.1. Cronologia unei Instabilități Fiscale
Pentru a înțelege nervozitatea pieței, trebuie să privim succesiunea rapidă a schimbărilor:
- Context istoric: Piața fusese obișnuită cu o cotă redusă de TVA de 5% pentru locuințele sub 120 mp și sub plafonul de cca. 120.000 EUR. Aceasta a stimulat masiv dezvoltarea segmentului "mass-market".
- Primul șoc (2024): Cota redusă a fost majorată la 9%. Piața a absorbit acest cost, deși a redus marjele și accesibilitatea.
- Al doilea șoc (2025): Legislația a impus o nouă majorare, eliminând cota de 9% pentru majoritatea categoriilor și impunând cota standard (19% sau 21% conform noilor discuții fiscale) începând cu 1 august 2025.
3.2. Fenomenul "Iulie 2025"
Anunțul că, începând cu 1 august 2025, TVA-ul va crește substanțial (o majorare efectivă de preț de cel puțin 10-12 puncte procentuale pentru cumpărătorul final) a generat o panică pozitivă. Cumpărătorii care aveau antecontracte semnate sau care ezitau au grăbit procesul de achiziție pentru a prinde "ultimul tren" al taxelor reduse.
Efectul a fost vizibil instantaneu în statistici. Luna iulie 2025 a devenit una record, cu o creștere a tranzacțiilor la nivel național de aproape 17% și vârfuri de peste 30% în județe precum Constanța. Dezvoltatorii au lucrat la capacitate maximă pentru a finaliza actele, iar notariatele au fost suprasolicitate.
Această "aspirare" a cererii din viitor a avut însă un revers: lunile subsecvente (septembrie-octombrie 2025) au adus o temperare firească a volumelor, piața intrând într-o perioadă de acalmie și reajustare.
3.3. Reacția Dezvoltatorilor
Instabilitatea legislativă a forțat dezvoltatorii să adopte măsuri defensive drastice. Casa de avocatură Elisabeta Stan Law Office notează că dezvoltatorii au început să introducă clauze contractuale mult mai rigide, să ajusteze termenele de livrare și să își reconfigureze structurile corporative (holdinguri) pentru a optimiza fiscalitatea. Mai grav, lipsa de predictibilitate a dus la blocarea demarării unor proiecte noi, dezvoltatorii preferând să aștepte clarificări legislative decât să riscă să construiască un produs care ar deveni nevandabil din cauza taxelor finale.
Capitolul 4: Prețurile, pe o spirală ascendentă
Contrar previziunilor pesimiste, prețurile nu au scăzut. Dimpotrivă, anii 2024 și 2025 au marcat o accelerare a scumpirilor, alimentată de costurile de construcție, de creșterea TVA și, paradoxal, de scăderea ofertei noi.
4.1. Imaginea de Ansamblu la Nivel Național
La nivel național, prețul mediu solicitat pentru apartamentele scoase la vânzare a atins, în decembrie 2025, valoarea de 1.965 Euro/mp, marcând o creștere anuală semnificativă de 13,8% comparativ cu decembrie 2024. Această medie ascunde însă disparități regionale masive și o polarizare accentuată între marile centre economice și restul țării.
4.2. Cluj-Napoca: Liderul Incontestabil
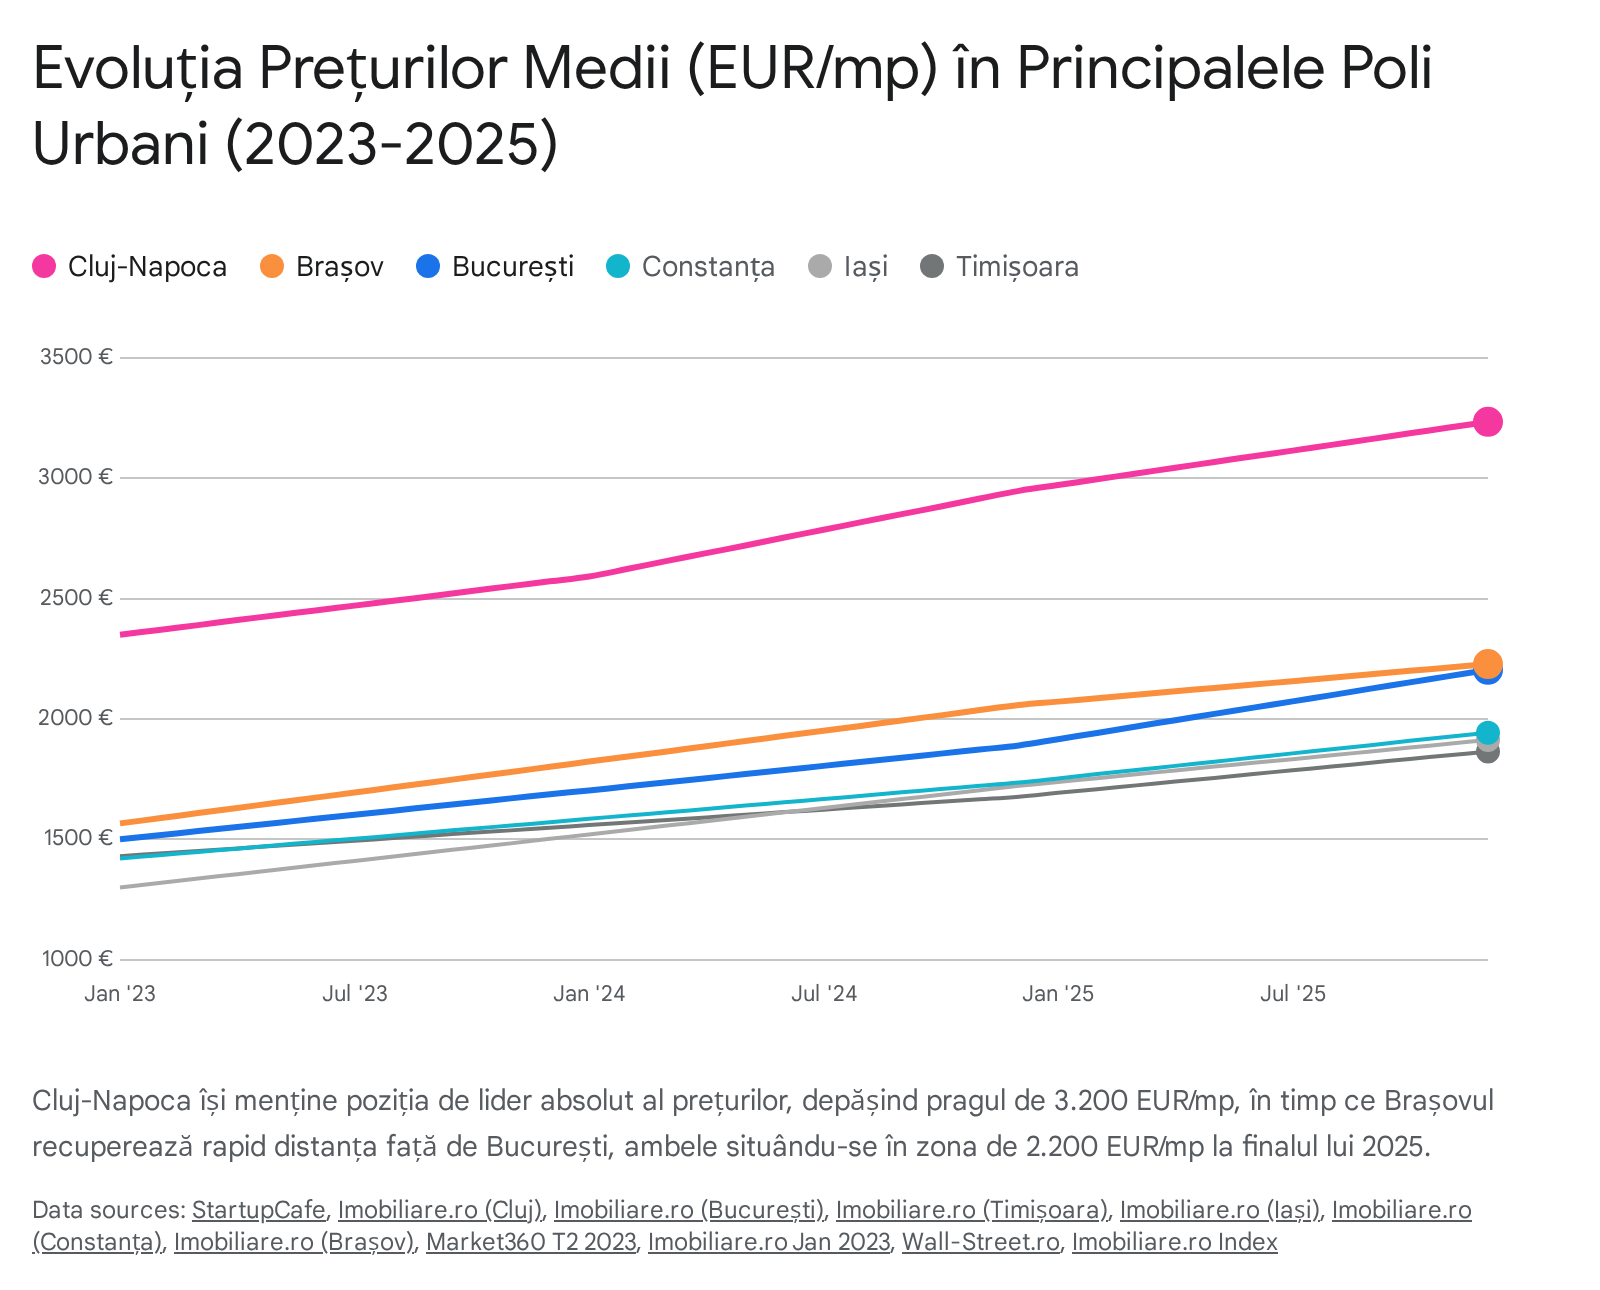
Cluj-Napoca rămâne un caz aparte pe piața imobiliară din România: prețurile continuă să urce, în ciuda condițiilor economice.
- Preț decembrie 2025: 3.235 Euro/mp.
- Dinamică: Creștere de 9,7% față de anul anterior.
- Fenomenul "Convergenței": Un aspect fascinant este comprimarea diferenței de preț dintre apartamentele noi (3.303 Euro/mp) și cele vechi (3.227 Euro/mp). Diferența a ajuns la doar 14 Euro/mp în anumite momente. Aceasta indică o criză acută de ofertă: cumpărătorii sunt dispuși să plătească prețuri de "nou" pentru apartamente vechi, doar pentru a accesa locații centrale, în lipsa unor alternative moderne în acele zone. Orașul este victima propriului succes economic (hub IT) și a limitărilor geografice și urbanistice.
4.3. București: Trezirea Gigantului
După o perioadă de creștere temperată, Bucureștiul a accelerat puternic în 2025, recuperând decalajul istoric.
- Preț decembrie 2025: 2.204 Euro/mp.
- Accelerare: O creștere de +16,6% față de decembrie 2024, una dintre cele mai mari rate de creștere dintre marile orașe.
- Segmentare Extremă: Bucureștiul este orașul contrastelor maxime.
- Lux: Zonele Aviatorilor, Primăverii, Kiseleff au atins valori de 4.500 - 4.900 Euro/mp, funcționând ca o piață complet separată, imună la dobânzi și susținută de capitalul marilor antreprenori.
- Masă: Cartierele dormitor (Militari, Drumul Taberei) rămân motoarele volumului, dar și aici prețurile au sărit de pragul psihologic de 2.000 Euro/mp pentru unitățile noi.
- Periferie: Zone precum Ferentari rămân la valori de cca. 1.100 - 1.300 Euro/mp, fiind singurele "insule" de prețuri mici rămase în Capitală.
Această creștere accelerată din București este parțial un efect de "catch-up", dar și rezultatul direct al blocajului administrativ pe urbanism (PUZ-urile de sector suspendate). Lipsa predictibilității în autorizare a redus viitorul stoc ("pipeline"), punând presiune pe prețurile stocului existent.
4.4. Brașov: Ascensiunea Fulminantă
Brașovul a fost, fără îndoială, "vedeta" surpriză a ultimului ciclu imobiliar.
- Preț decembrie 2025: 2.228 Euro/mp.
- Performanță: A ajuns să depășească ocazional media din București, o performanță remarcabilă pentru un oraș de provincie. În perioada 2019-2025, prețurile s-au dublat, marcând cea mai mare creștere procentuală pe termen lung din țară.
- Driveri: Aeroportul Internațional Brașov-Ghimbav a schimbat paradigma, transformând orașul într-o destinație accesibilă pentru turismul de weekend și investițiile tip "second home". Drumul Poienii a devenit una dintre cele mai exclusiviste zone din afara Capitalei, cu prețuri de peste 3.000 Euro/mp.
4.5. Alte Piețe Regionale
- Constanța (1.943 Euro/mp, +11,9%): Rămâne o piață sezonieră puternică, dar afectată de volatilitate. Zonele premium (Faleza Nord) concurează cu prețurile din Capitală.
- Iași (1.913 Euro/mp, +11,1%): Capitala Moldovei recuperează rapid. Dezvoltarea sectorului IT și a complexelor de birouri (Palas) a creat o clasă de cumpărători solvabili care au împins prețurile în sus, deși orașul rămâne încă sub pragul de 2.000 Euro/mp ca medie generală.
- Timișoara (1.865 Euro/mp, +11,2%): Deși economic este extrem de puternică, Timișoara a avut un ritm de creștere imobiliară mai temperat istoric, dar a accelerat în 2025, impulsionată de cererea pentru locuințe noi.
- Craiova: A înregistrat creșteri spectaculoase, de aproape 19-21% în anumite raportări, ieșind din zona de stagnare și devenind un pol de creștere regională important.
Capitolul 5: Oferta și construcțiile, într-o încetinire structurală
În timp ce cererea și prețurile au rămas dinamice, oferta de locuințe noi a început să dea semne serioase de oboseală. Aceasta nu este o criză de interes din partea dezvoltatorilor, ci o criză birocratică și de costuri.
5.1. Scăderea Livrărilor și a Autorizațiilor
Datele Institutului Național de Statistică (INS) sunt alarmante pentru viitorul stocului locativ:
- Livrări 2024: Numărul locuințelor finalizate a scăzut cu 15% față de anul anterior, ajungând la doar 60.787 unități. Aceasta înseamnă un minus de peste 10.000 de locuințe care nu au mai intrat în piață.
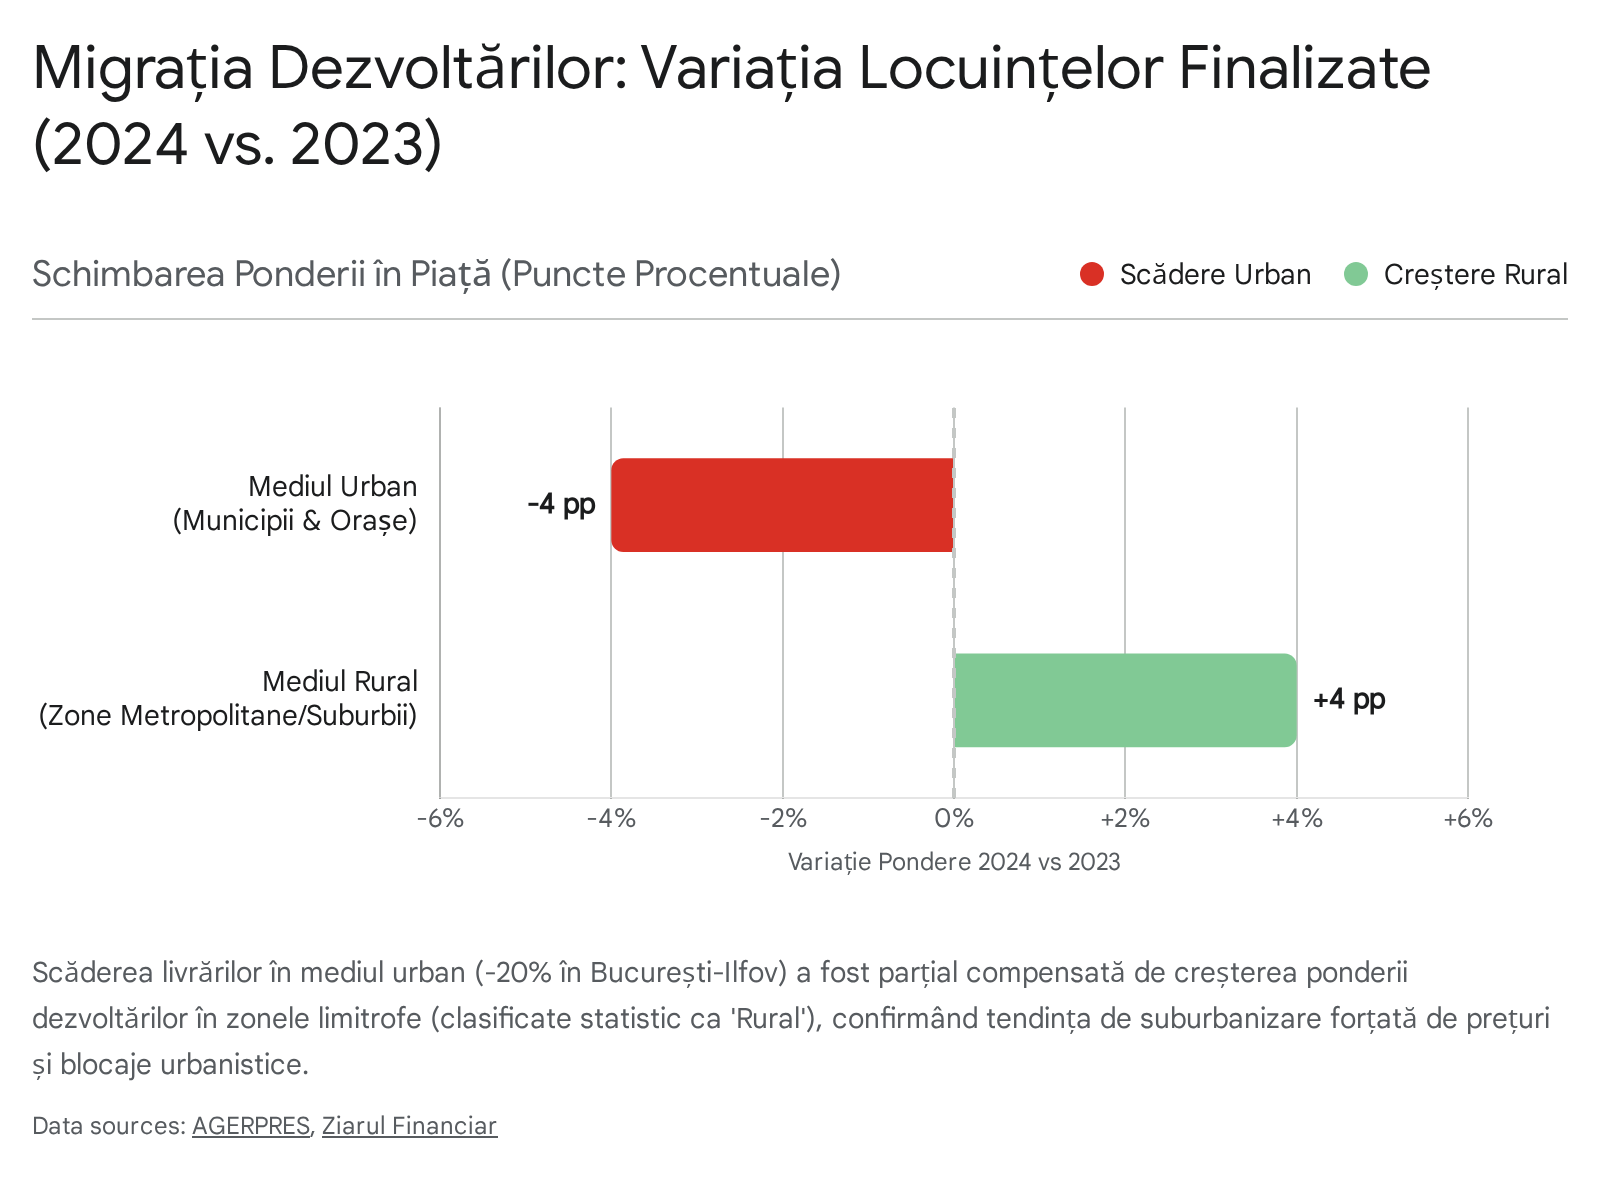
- Prăbușirea în Capitală: În regiunea București-Ilfov, scăderea a fost și mai severă, de 20%. Aceasta este o contracție masivă pentru cea mai mare și activă piață a țării, explicând parțial presiunea uriașă pe prețuri.
- Autorizații: Deși primele 8 luni din 2025 au arătat o ușoară creștere a numărului de autorizații (+4,4%), volumul rămâne sub nivelurile necesare pentru a înlocui stocul vândut. Mai mult, multe autorizații sunt emise în zonele periferice, nu în zonele centrale unde cererea este cea mai mare.
5.2. Migrația spre Periferie (Suburbanizarea)
Un trend fundamental observat în datele statistice este schimbarea geografiei dezvoltărilor.
- Ponderea locuințelor finalizate în mediul "rural" a crescut de la 39% la 43% în 2024, în detrimentul mediului urban.
- Această clasificare statistică este înșelătoare. "Ruralul" din datele INS nu reprezintă sate izolate, ci comunele limitrofe marilor orașe (Florești lângă Cluj, Giroc/Dumbrăvița lângă Timișoara, Miroslava lângă Iași, Popești-Leordeni/Chiajna lângă București).
- Cauza: Blocajele urbanistice din marile orașe și costul prohibitiv al terenurilor au împins dezvoltatorii spre aceste "zone dormitor", unde autorizarea este mai facilă și terenurile mai accesibile. Aceasta creează însă probleme majore de infrastructură și trafic pe termen lung.
Capitolul 6: Piața chiriilor, alternativa de necesitate
Pe măsură ce achiziția unei locuințe a devenit tot mai costisitoare din cauza prețurilor, TVA-ului și dobânzilor, presiunea s-a mutat pe piața chiriilor. Aceasta a devenit supapa de siguranță a sistemului imobiliar.
6.1. Prețuri și Randamente
Chiriile au crescut constant în 2024 și 2025, proprietarii încercând să transfere costurile inflației și ale impozitelor către chiriași.
- Cluj-Napoca: Rămâne cel mai scump oraș pentru chiriași, cu medii de 400-420 EUR pentru o garsonieră și 550-600 EUR pentru 2 camere.
- București: Prezintă variații enorme. În Sectorul 1, chiria medie poate ajunge la 799 EUR, în timp ce media generală pentru 2 camere se situează în jurul a 550-600 EUR. Cele mai accesibile chirii sunt în sectoarele 4 și 6.
- Randamente (Yields): România rămâne o piață atractivă pentru investitorii "buy-to-let". Randamentul brut mediu se situează între 6% și 6,55%.
- Este interesant de notat paradoxul randamentelor: în zonele de lux (ex. Primăverii), randamentele sunt mai mici (3-4%) din cauza prețului uriaș de achiziție, investitorii mizând acolo pe aprecierea valorii activului. În schimb, în cartierele muncitorești (ex. Militari, Drumul Taberei), randamentele pot fi cu 2-4 puncte procentuale mai mari, deoarece chiriile sunt decente raportat la un preț de achiziție mult mai mic.
6.2. Intenția de Cumpărare vs. Închiriere
Sondajele din 2025 relevă o dinamică psihologică interesantă. Deși chiriile sunt scumpe, intenția de cumpărare a revenit puternic. 59% dintre respondenții unui sondaj major și-au exprimat intenția de a cumpăra, față de doar 37% în 2023. Aceasta sugerează că românii au acceptat noile prețuri ca fiind "noua normalitate" și preferă efortul financiar al ratei în schimbul stabilității proprietății, văzând în imobiliare singura protecție reală pe termen lung.
Capitolul 7: 2026, un an de recalibrare și maturizare
Privind spre 2026, tabloul care se conturează este unul al stabilizării, dar la un nivel de costuri ridicat. "Epoca banilor ieftini" și a "apartamentelor ieftine" a apus definitiv.
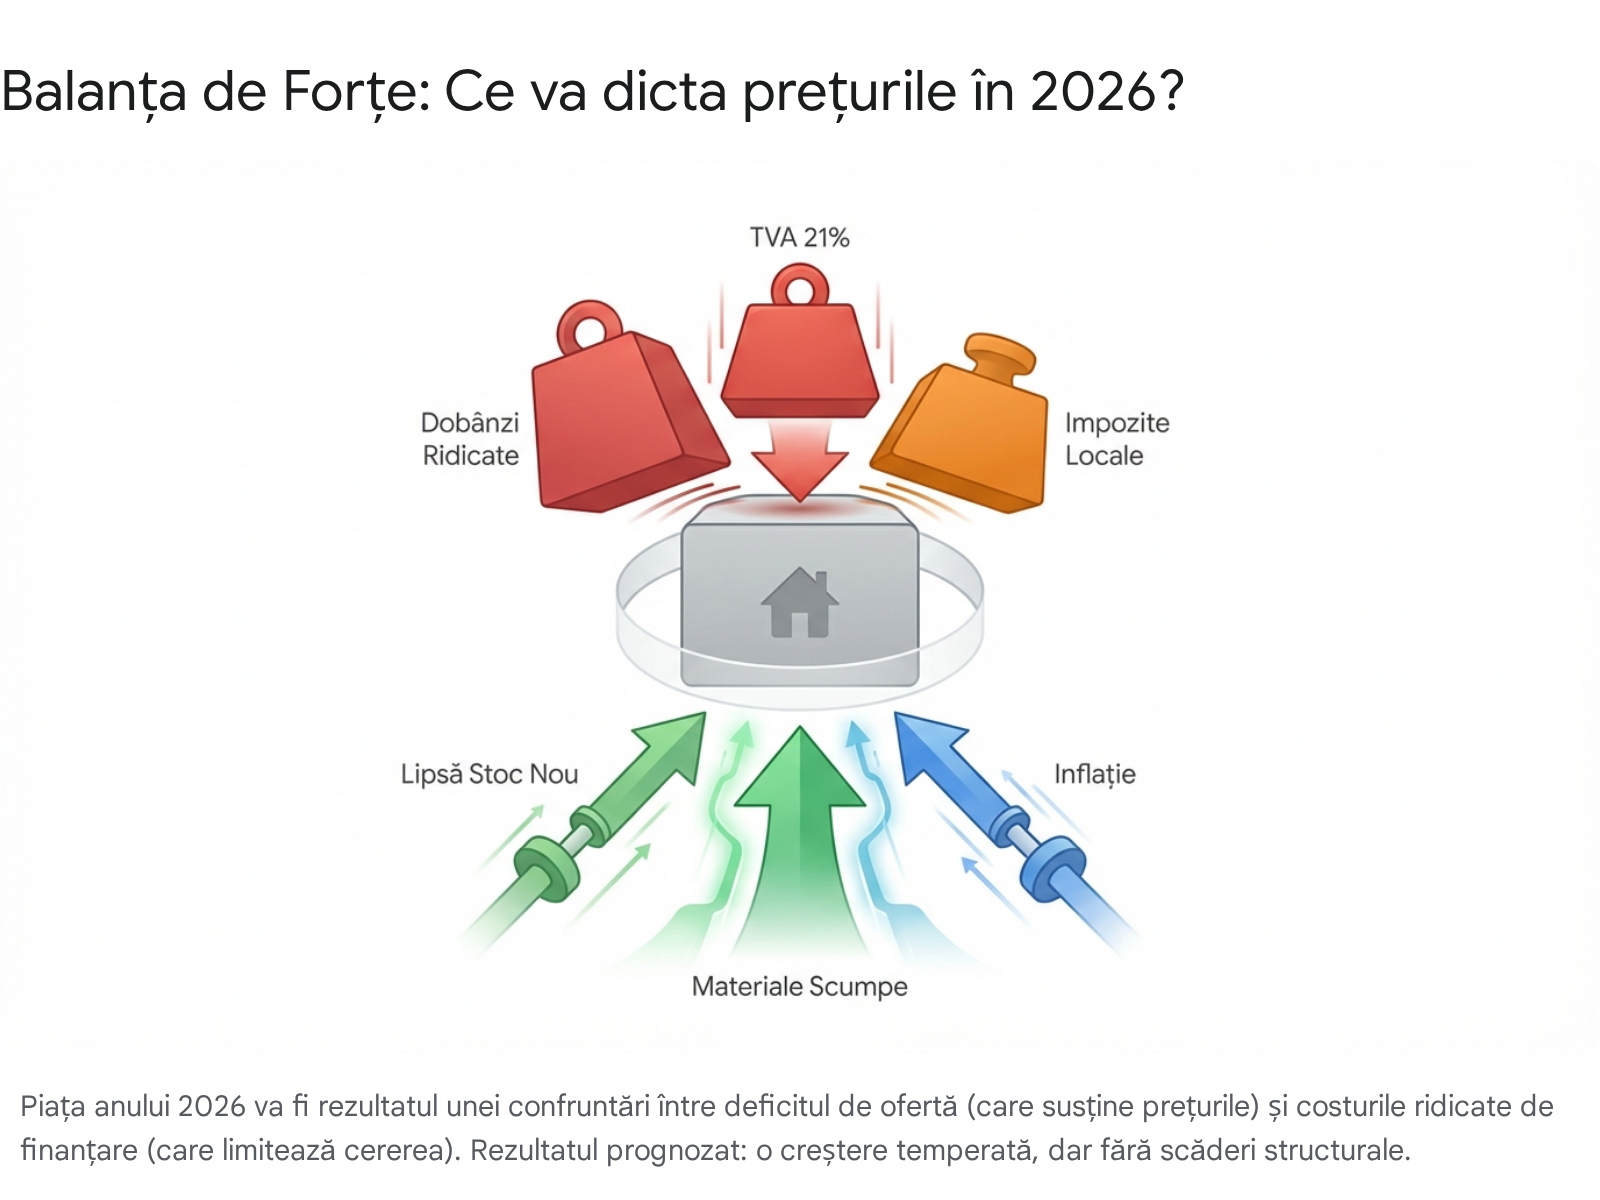
7.1. Factorii de Presiune pentru 2026
Anul 2026 nu va fi lipsit de provocări:
- Impozitarea la Valoarea de Piață: De la 1 ianuarie 2026, se așteaptă implementarea noului sistem de impozitare a proprietății, bazat pe grilele notariale (valori de piață) și nu pe valori istorice/de inventar. Aceasta va crește costul anual al deținerii unei proprietăți, afectând în special proprietarii de apartamente vechi în zone centrale.
- Costuri Verzi: Introducerea taxelor pe carbon (CBAM) pentru materialele de construcție importate din afara UE (ciment, oțel) va pune o presiune suplimentară pe costurile de producție ale dezvoltatorilor.
- TVA Generalizat: Efectul complet al majorării TVA la 19%/21% se va resimți plenar, eliminând ultimele "oaze" de preț redus.
7.2. Previziuni: Ce spun Experții?
Consensul analiștilor (Colliers, SVN, The List Estates) este că nu vom asista la o prăbușire a prețurilor.
- Creștere Temperată: Scenariul de bază este o creștere a prețurilor aliniată cu inflația sau ușor peste aceasta, dar sub ritmul galopant de 13-16% din 2025.
- Selecție Naturală: Piața va deveni extrem de selectivă. Cumpărătorii vor analiza atent "costul total al locuirii" (întreținere, energie), favorizând clădirile noi, eficiente energetic (nZEB). Locuințele vechi, neizolate, ar putea suferi corecții de preț sau o stagnare, pierzând teren în fața celor noi.
7.3. Concluzii și Recomandări Strategice
Analizând retrospectiv ciclul 2023-2025, piața imobiliară din România a demonstrat că este o piață matură, capabilă să absoarbă șocuri.
- Pentru Cumpărători: Așteptarea scăderilor de preț s-a dovedit o strategie perdantă. În 2026, focusul trebuie să fie pe calitatea construcției și eficiența energetică, singurele care pot proteja valoarea activului pe termen lung.
- Pentru Investitori: Diversificarea este cheia. Orașele secundare în plină ascensiune (Brașov, Oradea, Craiova) oferă potențial de creștere mai mare decât piețele saturate, unde prețul de intrare este deja foarte sus.
- Pentru Dezvoltatori: Adaptabilitatea la noile cerințe fiscale și de mediu va face diferența între proiectele de succes și cele blocate.
În esență, 2026 nu se anunță a fi un an al crizelor, ci un an al realismului economic. Piața s-a recalibrat, iar participanții la ea, fie ei cumpărători, vânzători sau dezvoltatori, trebuie să opereze cu noile coordonate de preț și cost.